Vender a prazo faz parte da rotina das pequenas e médias empresas, mas manter o caixa em dia enquanto o dinheiro das vendas não entra continua sendo um desafio.
Para entender esse cenário, a Optacred, empresa de desconto de duplicatas que atua no mercado de factoring desde 1993, ouviu 56 empresas de diferentes segmentos e faixas de faturamento. A pesquisa mapeou as dificuldades financeiras dessas empresas, suas expectativas para 2026 e a relação com o mercado de factoring e fomento mercantil.
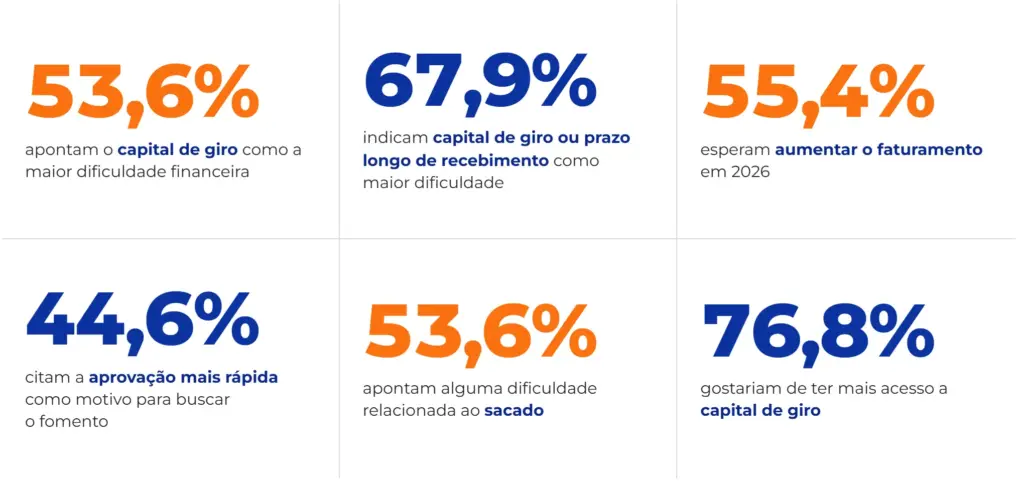
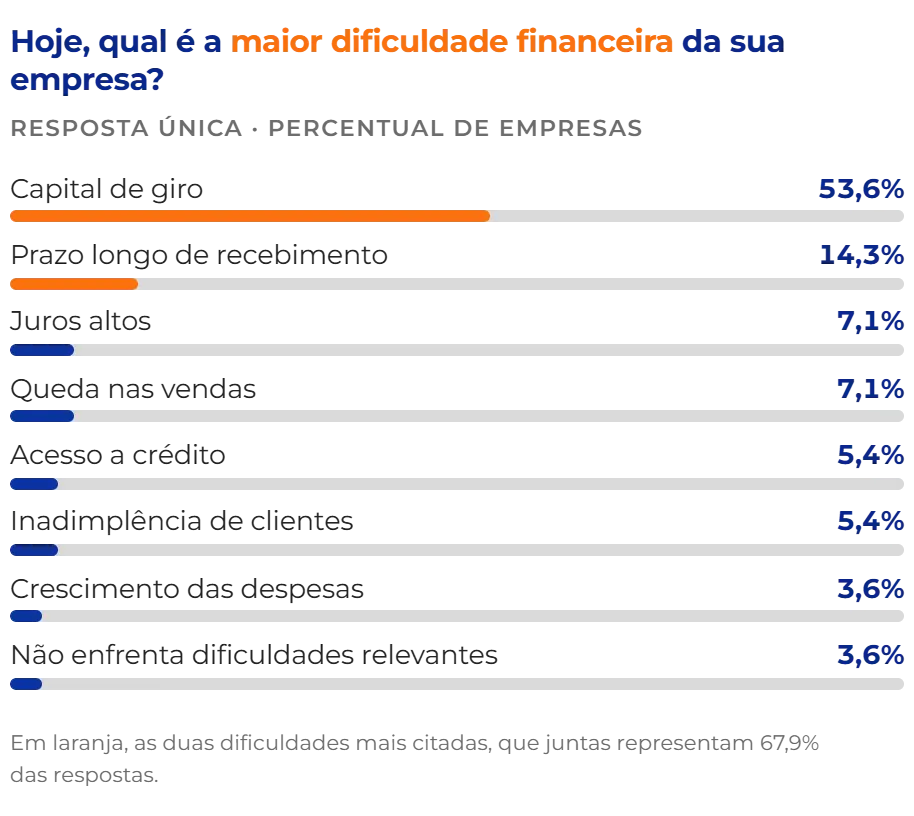
53,6% apontam o capital de giro como principal dificuldade financeira.
67,9% citam o capital de giro ou o prazo longo de recebimento como maior desafio.
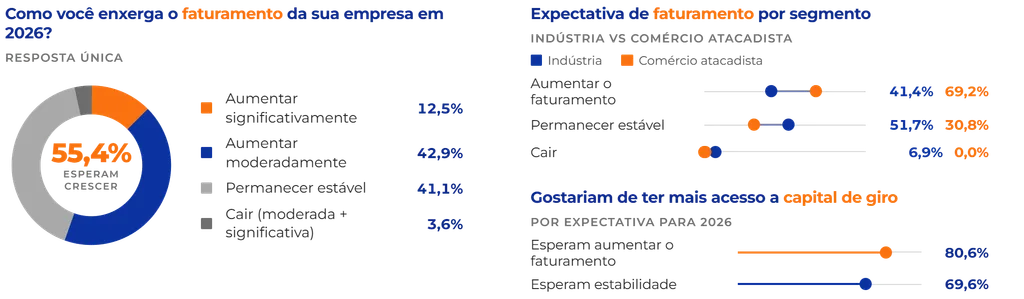
55,4% esperam aumentar o faturamento em 2026.
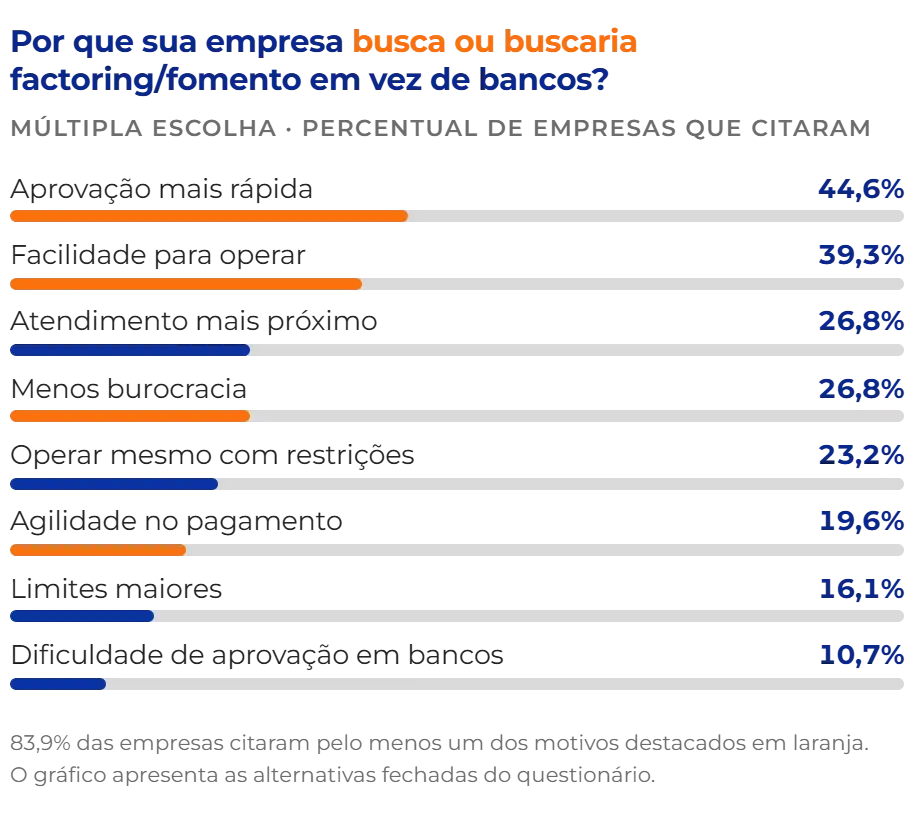
44,6% destacam a aprovação mais rápida como motivo para buscar o fomento.
53,6% relatam alguma dificuldade relacionada ao sacado.
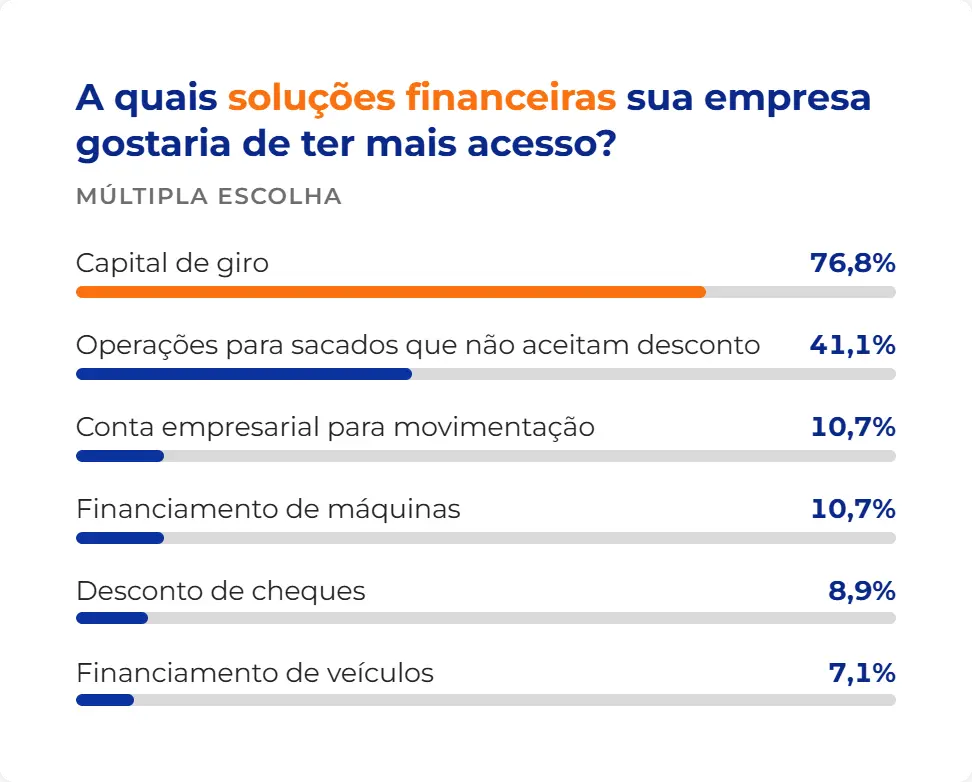
76,8% gostariam de ter mais acesso a capital de giro.
Principais números da pesquisa
Quem participou da pesquisa?
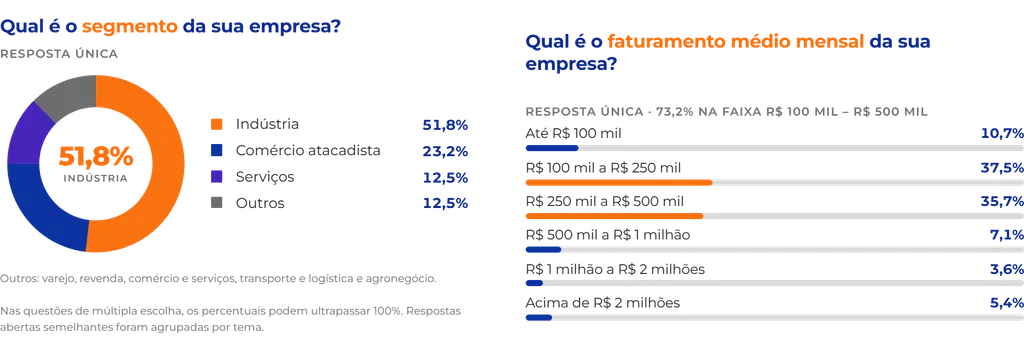
A pesquisa foi realizada por meio de questionário online entre 11 de agosto e 25 de setembro de 2026. Entre as participantes, 51,8% atuam na indústria, 23,2% no comércio atacadista e 12,5% em serviços. Outros 12,5% pertencem a segmentos como varejo, transporte e logística e agronegócio.
Quanto ao faturamento, 73,2% faturam entre R$100 mil e R$500 mil por mês. Os resultados refletem o perfil das empresas participantes e não representam necessariamente o conjunto das PMEs brasileiras.
Qual é a maior dificuldade financeira das PMEs?
Segundo a Pesquisa Optacred 2026, o capital de giro é a principal dificuldade financeira para 53,6% das empresas participantes, seguido pelo prazo longo de recebimento, citado por 14,3%. Juntos, os dois fatores representam 67,9% das respostas.
Juros altos e queda nas vendas aparecem com 7,1% cada, enquanto acesso ao crédito e inadimplência de clientes aparecem com 5,4% cada.
O capital de giro reúne os recursos necessários para despesas como estoque, fornecedores, salários e impostos.
Principais dificuldades financeiras
Quais empresas sentem mais a falta de capital de giro?
O capital de giro é a principal dificuldade para 84,6% das empresas do comércio atacadista, contra 44,8% na indústria. Por faturamento, o problema é citado por 57,1% das empresas que faturam de R$100 mil a R$250 mil por mês e por 45% daquelas na faixa de R$250 mil a R$500 mil.
A demanda por recursos acompanha esse cenário: 83,3% das empresas que apontam o capital de giro como principal dificuldade gostariam de ter mais acesso a ele. Entre as demais, o índice é de 69,2%.
Como calcular a necessidade de capital de giro?
Uma forma simples de estimar quanto capital de giro a empresa precisa é olhar para o ciclo financeiro: o tempo entre pagar fornecedores e receber dos clientes.
Ciclo financeiro = prazo médio de estoque + prazo médio de recebimento − prazo médio de pagamento
Veja um exemplo simplificado. Uma empresa mantém o estoque por 30 dias, recebe dos clientes em 60 dias e paga os fornecedores em 30 dias. O ciclo financeiro é de 60 dias (30 + 60 − 30).
Se os custos da operação somam R$150 mil por mês, ou cerca de R$5 mil por dia, a empresa precisa de aproximadamente R$300 mil (R$5 mil × 60 dias) para manter a operação até o dinheiro das vendas entrar.
Quanto maior o prazo concedido aos clientes, maior o ciclo e maior a necessidade de caixa. Por isso, o prazo longo de recebimento está diretamente ligado à falta de capital de giro.
Apesar dos desafios financeiros, 55,4% das empresas esperam aumentar o faturamento em 2026: 42,9% projetam crescimento moderado e 12,5%, significativo. Outras 41,1% esperam estabilidade, enquanto 3,6% preveem queda.
O comércio atacadista demonstra maior otimismo, com 69,2% das empresas esperando crescer, contra 41,4% na indústria, onde predomina a expectativa de estabilidade (51,7%).
Expectativas de faturamento
Por que crescer também exige caixa?
Entre as empresas que esperam aumentar o faturamento em 2026, 80,6% gostariam de ter mais acesso a capital de giro. Entre as que projetam estabilidade, o índice é de 69,6%.
Isso mostra que crescer também exige planejamento financeiro. Vender mais pode significar investir em estoque, insumos e produção antes de receber pelas vendas.
Voltando ao exemplo do ciclo financeiro: se a mesma empresa dobrar as vendas mantendo os prazos, a necessidade de capital de giro também tende a dobrar, porque os custos crescem antes de o dinheiro entrar.
Por que as empresas buscam factoring e fomento mercantil?
A aprovação mais rápida foi o motivo mais citado para buscar factoring e fomento mercantil em vez dos bancos, mencionado por 44,6%. Em seguida, aparece a facilidade para operar, com 39,3%.
Outros fatores mencionados foram:
Atendimento mais próximo: 26,8%
Menos burocracia: 26,8%
Possibilidade de operar mesmo com restrições: 23,2%
Agilidade no pagamento: 19,6%
Limites maiores: 16,1%
No total, 83,9% das empresas citaram pelo menos um motivo relacionado à agilidade ou à simplicidade da operação. Isso mostra que, além das condições de crédito, a rapidez e a facilidade do processo também pesam na escolha.
Por que as empresas buscam factoring e fomento
O que é factoring?
O factoring, ou fomento mercantil, permite que empresas antecipem valores de vendas a prazo por meio da venda de recebíveis, como duplicatas. Assim, recebem recursos de vendas já realizadas sem precisar esperar o vencimento dos títulos, descontado o custo da operação.
A faixa de faturamento influencia os motivos para buscar o fomento. Entre as empresas que faturam de R$250 mil a R$500 mil por mês, 60% destacam a aprovação mais rápida, contra 33,3% na faixa de R$100 mil a R$250 mil.
Já entre as empresas de menor faturamento, a facilidade para operar é o principal motivo, citada por 42,9%.
Quais são as principais dificuldades no mercado de factoring?
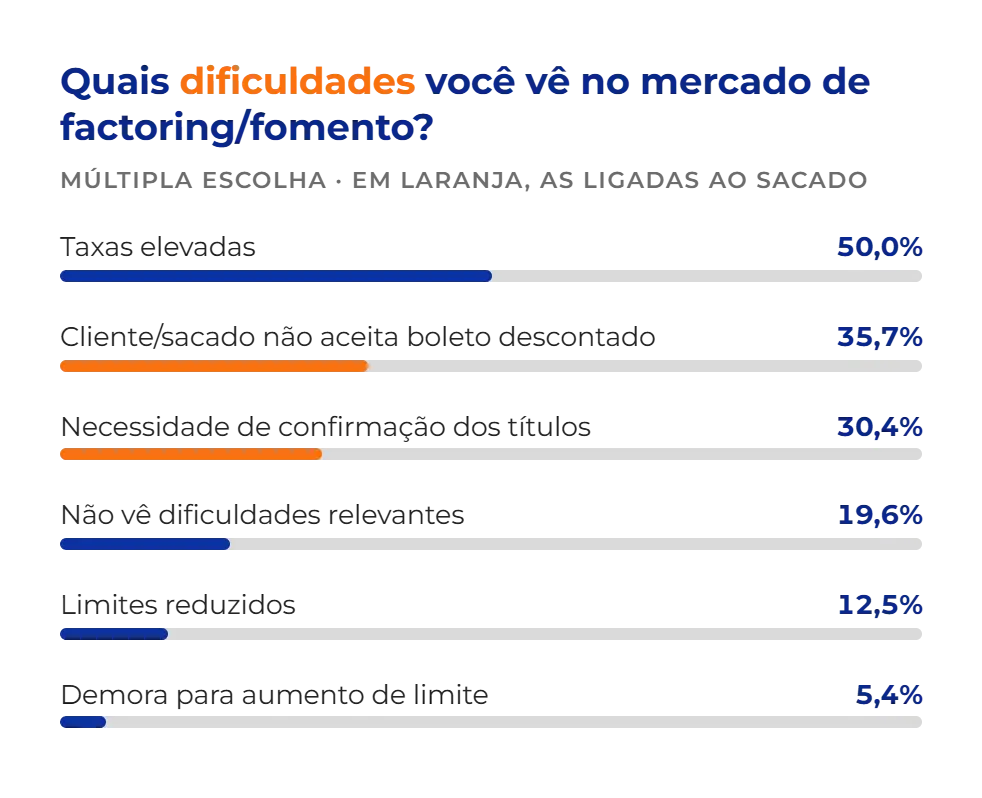
As taxas elevadas são a principal dificuldade no mercado de factoring e fomento, citadas por 50% das empresas. Em seguida, aparecem a recusa do boleto descontado pelos clientes (35,7%) e a necessidade de confirmação dos títulos (30,4%).
Outras 12,5% mencionam limites reduzidos, enquanto 5,4% apontam demora para aumentá-los. Já 19,6% não identificam dificuldades relevantes.
Dificuldades no mercado de fomento
Por que alguns clientes recusam o boleto descontado?
A recusa do boleto descontado também aparece entre as dificuldades relatadas pelas empresas. O problema foi mencionado por 42,9% das participantes com faturamento mensal de R$100 mil a R$250 mil e por 40% daquelas que faturam de R$250 mil a R$500 mil.
Muitas vezes, a resistência vem da falta de informação. Alguns clientes associam o boleto de uma factoring a dificuldades financeiras do fornecedor, ou preferem não mudar a forma de pagamento. Explicar que a antecipação é uma ferramenta comum de gestão de caixa, e que o valor e o vencimento do título continuam os mesmos, costuma reduzir essa barreira.
Como as taxas são a dificuldade mais citada, vale saber comparar. O custo de uma antecipação costuma reunir o desconto aplicado sobre o título (fator de desconto) e encargos da operação, como tarifas e tributos. Por isso, o ideal é olhar para o custo total, e não só para a taxa anunciada.
Em um exemplo hipotético, uma empresa antecipa um título de R$10 mil com vencimento em 60 dias e recebe R$9.600. A diferença de R$400 corresponde ao custo da operação, equivalente a aproximadamente 4,17% do valor recebido. Considerando um período de dois meses, isso representa cerca de 2,1% ao mês, em uma aproximação composta.
Com o custo em base mensal, fica mais fácil comparar com outras alternativas, como o custo efetivo total (CET) de um empréstimo. Também vale conferir se esse custo cabe na margem da venda que está sendo antecipada. Para simular com os números da sua empresa, utilize nossa calculadora de antecipação de recebíveis.
Quem é o sacado?
O sacado é o cliente que comprou a prazo e deve pagar a duplicata no vencimento. O cedente é a empresa que realizou a venda e pode antecipar esse recebimento por meio do factoring. Quando o sacado não aceita o boleto descontado ou há dificuldade para confirmar o título, a operação pode atrasar.
No total, 53,6% das empresas relatam pelo menos uma dificuldade relacionada ao sacado. Entre elas, 53,3% gostariam de ter acesso a operações para clientes que não aceitam desconto. Entre as demais, o índice é de 26,9%.
Por que a confirmação de títulos existe e como facilitar
A necessidade de confirmação dos títulos é mais citada pela indústria (34,5%) do que pelo comércio atacadista (7,7%). Por faturamento, o índice é de 50% entre empresas que faturam de R$250 mil a R$500 mil por mês e de 14,3% na faixa de R$100 mil a R$250 mil.
A confirmação serve para verificar se a venda aconteceu de fato e se o cliente reconhece a dívida. É uma etapa de segurança que protege todas as partes contra títulos sem lastro, a chamada “duplicata fria”. Além disso, pela lei, a transferência de um crédito só tem efeito para o devedor depois que ele é notificado (art. 290 do Código Civil).
Com a duplicata escritural, a tendência é que essa etapa fique mais ágil, já que os títulos passam a ter informações padronizadas e registradas.
Algumas práticas ajudam a deixar essa etapa mais rápida:
Avisar os clientes, com antecedência, que a empresa trabalha com antecipação de recebíveis.
Manter notas fiscais e comprovantes de entrega organizados e fáceis de enviar.
Informar o contato de quem cuida das contas a pagar em cada cliente.
Quais soluções financeiras as empresas querem acessar?
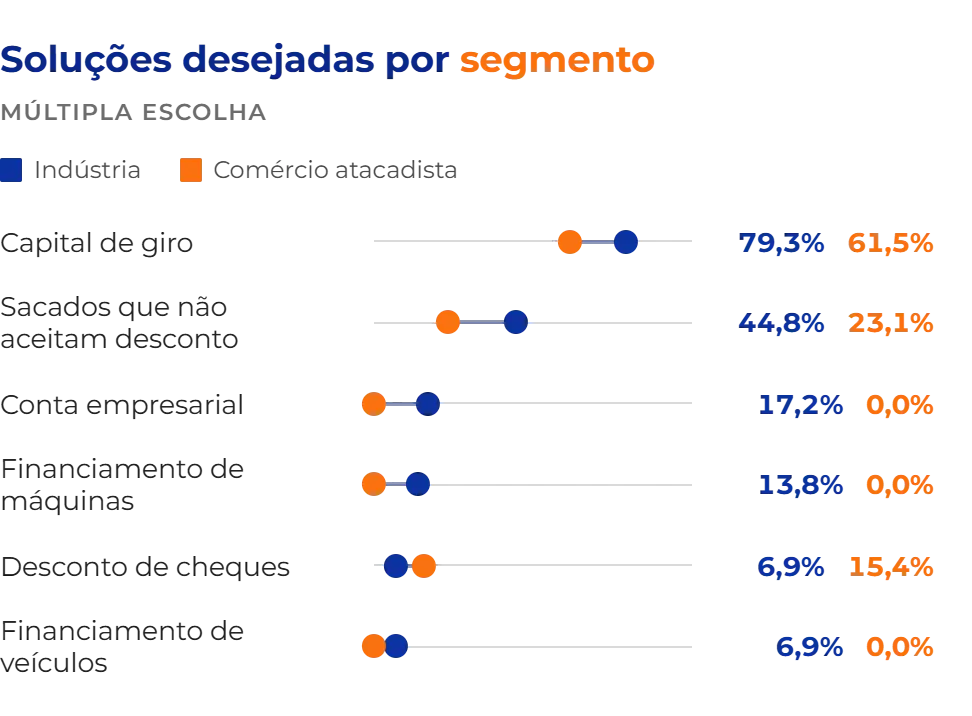
O capital de giro é a solução mais desejada pelas empresas: 76,8% gostariam de ter mais acesso a esse recurso, e para 42,9% ele foi a única solução indicada. A demanda também é alta na indústria (79,3%) e no comércio atacadista (61,5%).
Em seguida, aparecem as operações para clientes que não aceitam desconto da duplicata, citadas por 41,1% das empresas. Outras soluções incluem conta empresarial e financiamento de máquinas (10,7% cada), desconto de cheques (8,9%) e financiamento de veículos (7,1%).
Quais as diferenças entre indústria e comércio atacadista?
Na Pesquisa Optacred 2026, o atacado sente mais a falta de capital de giro (84,6%, contra 44,8% na indústria) e está mais otimista com 2026, enquanto a indústria cita mais as taxas elevadas (58,6%) e a confirmação de títulos (34,5%).
Indicador
Indústria
Comércio atacadista
Capital de giro é a maior dificuldade
44,8%
84,6%
Espera aumentar o faturamento em 2026
41,4%
69,2%
Vê taxas elevadas como dificuldade
58,6%
46,2%
Confirmação de títulos como dificuldade
34,5%
7,7%
Quer operações para sacados que não aceitam desconto
44,8%
23,1%
Não vê dificuldades relevantes no fomento
13,8%
38,5%
A pesquisa não investigou as causas dessas diferenças, mas o modelo de cada negócio ajuda a entendê-las:
No atacado, a empresa compra em volume, costuma ter margens mais apertadas e vende a prazo para o varejo. Com estoque girando rápido e pouco espaço na margem, qualquer descompasso entre pagar e receber pesa mais no caixa.
Na indústria, o ciclo é mais longo: compra de insumos, produção e só depois a venda. Além disso, muitas indústrias vendem para clientes de maior porte, com processos internos mais formais, o que pode tornar a confirmação dos títulos mais demorada.
Quando a antecipação de recebíveis faz sentido?
A antecipação tende a ser uma boa alternativa quando a empresa:
Vende a prazo para outras empresas, com nota fiscal, e tem títulos a receber.
Tem vendas garantidas, mas o caixa fica curto antes do vencimento dos títulos.
Precisa de recursos rápidos para aproveitar uma oportunidade, como um desconto do fornecedor para pagamento à vista.
Consegue absorver o custo da operação dentro da margem da venda.
Vende para clientes com bom histórico de pagamento.
Por outro lado, vale reavaliar quando o custo da operação consome toda a margem ou quando a antecipação passa a cobrir, mês após mês, um prejuízo da operação. Nesses casos, o problema está na estrutura de custos ou nos preços, e não só no prazo.
A Pesquisa Optacred 2026 mostra que o acesso ao capital de giro é um dos principais desafios das empresas que vendem a prazo. Os resultados também destacam a busca por operações mais ágeis e simples, além das dificuldades com custos e confirmação de títulos.
Baixe a pesquisa completa e confira os dados sobre os desafios financeiros das PMEs e o papel do factoring e do fomento mercantil na gestão do fluxo de caixa.
Sobre a Optacred
Fundada em 1993, em Campinas (SP), a Optacred atua com desconto de duplicatas para pequenas e médias empresas. Hoje, oferece operações 100% online, do envio do XML das notas fiscais à assinatura, com pagamento no mesmo dia útil após a aprovação.
Em regra, a transferência do crédito não depende de autorização do cliente, mas ele precisa ser notificado para que a cessão tenha efeito em relação a ele. Contratos entre fornecedor e cliente podem ter regras específicas sobre isso.
Quanto tempo leva para o dinheiro cair na conta?
Depende de cada empresa de fomento. Na Optacred, após a aprovação, o pagamento é feito no mesmo dia útil.
Qual a diferença entre cedente e sacado?
O cedente é a empresa que vendeu a prazo e antecipa o recebimento. O sacado é o cliente que comprou e paga o título no vencimento.
Quantas empresas participaram da Pesquisa Optacred 2026?
56 pequenas e médias empresas, que responderam a um questionário online entre 11 de agosto e 25 de setembro de 2026.
THAIS BITTAR DE BARROS
Thaís Bittar é Sócia e Diretora da Optacred Factoring e FIDC, com mais de 14 anos de experiência em antecipação de recebíveis. É formada pela FGV-SP e também Diretora da ABRAFESC.
Factoring: O que é e como funciona Você já ouviu falar em factoring, mas ainda tem dúvidas sobre como funciona uma factoring na prática? Esse modelo de…
 THAIS BITTAR DE BARROS